
Đến quý 3 mới thấy doanh thu lũy kế từ đầu năm vượt 1 tỷ đồng, nhiều chủ hộ kinh doanh băn khoăn: chỉ khai doanh thu quý 3, hay phải cộng cả quý 1 và quý 2?
Câu trả lời ngắn: doanh thu lũy kế vượt 1 tỷ thì hộ kinh doanh bắt đầu khai thuế theo quý từ quý 3, và số thuế được tính trên doanh thu cả năm tính đến hết quý 3, tức là có cộng doanh thu quý 1, quý 2. Bài viết dưới đây giải thích căn cứ, cách tính kèm ví dụ bằng số và các hạn cần nhớ.
1. Ngưỡng doanh thu 1 tỷ đồng áp dụng từ năm 2026
Từ ngày 01/01/2026, hộ kinh doanh, cá nhân kinh doanh không còn nộp thuế khoán mà tự kê khai theo Nghị định 68/2026/NĐ-CP. Ban đầu, mức doanh thu không phải nộp thuế là 500 triệu đồng/năm.
Ngày 29/4/2026, Chính phủ ban hành Nghị định 141/2026/NĐ-CP, nâng mức này lên 01 tỷ đồng/năm. Nghị định có hiệu lực từ ngày 01/01/2026, nên áp dụng cho cả năm 2026. Như vậy:
- Doanh thu năm từ 1 tỷ đồng trở xuống: không chịu thuế giá trị gia tăng (GTGT), không phải nộp thuế thu nhập cá nhân (TNCN). Hộ chỉ thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31/01 năm sau.
- Doanh thu năm trên 1 tỷ đồng: phải kê khai, nộp thuế GTGT và TNCN.
2. Doanh thu lũy kế vượt 1 tỷ ở quý 3 thì khai từ quý nào?
Khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP (đã sửa mức 500 triệu thành 1 tỷ đồng theo Nghị định 141/2026) quy định: hộ kinh doanh phát sinh doanh thu thực tế trên 1 tỷ đồng trong năm thì thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh thu trên 1 tỷ đồng.
Áp dụng vào trường hợp doanh thu cộng dồn đến hết quý 3 mới vượt 1 tỷ:
- Quý 1 và quý 2 không phải nộp tờ khai quý riêng, vì lúc đó doanh thu lũy kế chưa vượt ngưỡng.
- Hộ bắt đầu khai theo quý từ quý 3, và tiếp tục khai theo quý ở quý 4.
- Doanh thu năm từ 50 tỷ đồng trở xuống thì khai theo quý; trên 50 tỷ đồng thì khai theo tháng (Điều 10 Nghị định 68/2026).
3. Chỉ khai quý 3 hay cộng lũy kế cả quý 1 và quý 2?
Đây là điểm dễ nhầm nhất. Ngưỡng 1 tỷ đồng được xét theo doanh thu cả năm. Một khi doanh thu năm vượt 1 tỷ, hộ không còn thuộc diện không chịu thuế cho cả năm đó. Vì vậy doanh thu của quý 1 và quý 2 không được “bỏ qua”, mà được cộng vào khi xác định số thuế ở kỳ khai quý 3.
Thuế GTGT: tính trên toàn bộ doanh thu
Theo Điều 3 Nghị định 68/2026/NĐ-CP, hộ có doanh thu năm vượt ngưỡng thuộc đối tượng chịu thuế GTGT, tính bằng tỷ lệ % nhân với doanh thu. Tỷ lệ % theo từng ngành nghề thực hiện theo Luật Thuế GTGT số 48/2024/QH15. Thuế GTGT không trừ mức 1 tỷ đồng.
Thuế TNCN: được trừ 1 tỷ đồng trước khi tính
Với hộ có doanh thu năm trên 1 tỷ đến 3 tỷ đồng nộp thuế TNCN theo tỷ lệ trên doanh thu, khoản 3 Điều 4 Nghị định 68/2026/NĐ-CP cho phép trừ mức ngưỡng (nay là 1 tỷ đồng) trước khi tính thuế. Nếu hộ có nhiều ngành nghề hoặc nhiều địa điểm kinh doanh, tổng mức được trừ trong năm cũng không vượt quá 1 tỷ đồng.
Công thức tóm tắt tại kỳ khai quý 3:
- Thuế GTGT = Doanh thu lũy kế từ 01/01 đến 30/9 × Tỷ lệ % GTGT
- Thuế TNCN = (Doanh thu lũy kế từ 01/01 đến 30/9 − 1 tỷ đồng) × Tỷ lệ % TNCN
- Trừ đi số thuế đã nộp trước đó (nếu có)
4. Ví dụ tính thuế khi doanh thu lũy kế vượt 1 tỷ
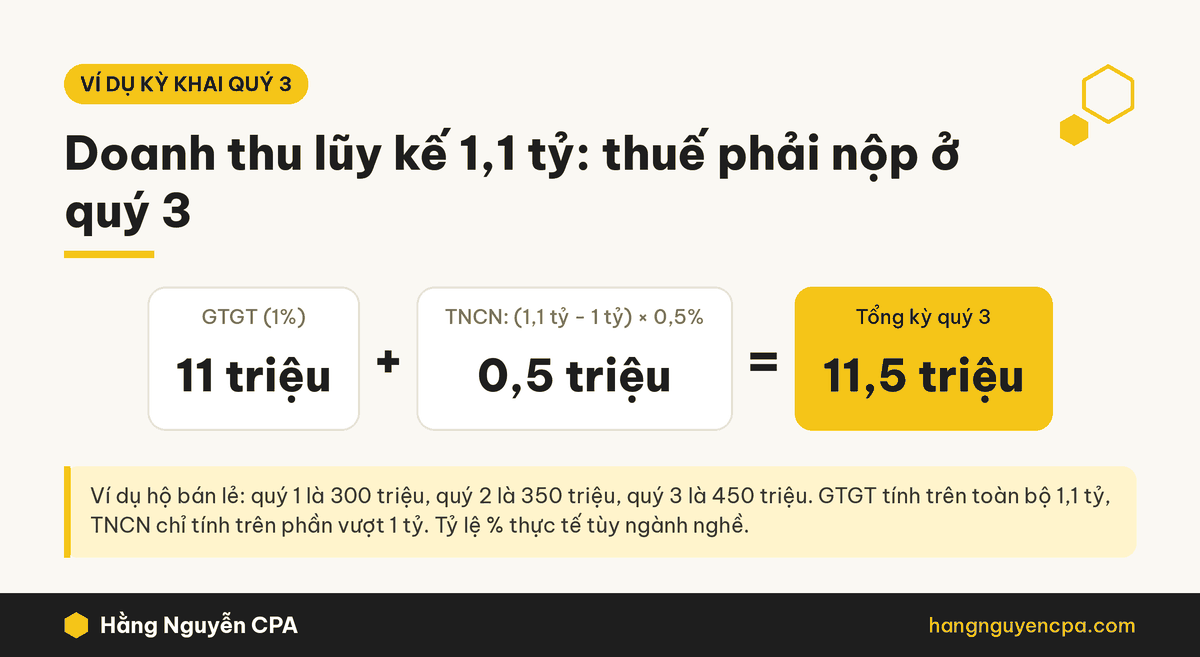
Hộ kinh doanh bán lẻ hàng hóa (ví dụ minh họa với tỷ lệ GTGT 1%, TNCN 0,5%) có doanh thu năm 2026 như sau: quý 1 là 300 triệu, quý 2 là 350 triệu, quý 3 là 450 triệu đồng. Doanh thu lũy kế đến hết quý 3 là 1,1 tỷ đồng, vượt ngưỡng ở quý 3.
| Chỉ tiêu | Kỳ khai quý 3 | Kỳ khai quý 4 (doanh thu 400 triệu) |
|---|---|---|
| Doanh thu dùng để tính | 1,1 tỷ (lũy kế quý 1 đến quý 3) | 400 triệu |
| Thuế GTGT (1%) | 1,1 tỷ × 1% = 11 triệu | 400 triệu × 1% = 4 triệu |
| Thuế TNCN (0,5%) | (1,1 tỷ − 1 tỷ) × 0,5% = 0,5 triệu | 400 triệu × 0,5% = 2 triệu |
| Tổng phải nộp | 11,5 triệu | 6 triệu |
Cả năm, hộ nộp 15 triệu thuế GTGT (1,5 tỷ × 1%) và 2,5 triệu thuế TNCN ((1,5 tỷ − 1 tỷ) × 0,5%). Mức 1 tỷ đồng chỉ được trừ một lần, ở kỳ doanh thu vượt ngưỡng. Tỷ lệ % thực tế phụ thuộc ngành nghề kinh doanh của từng hộ.
5. Các bước khai thuế quý 3 cho hộ vừa vượt 1 tỷ
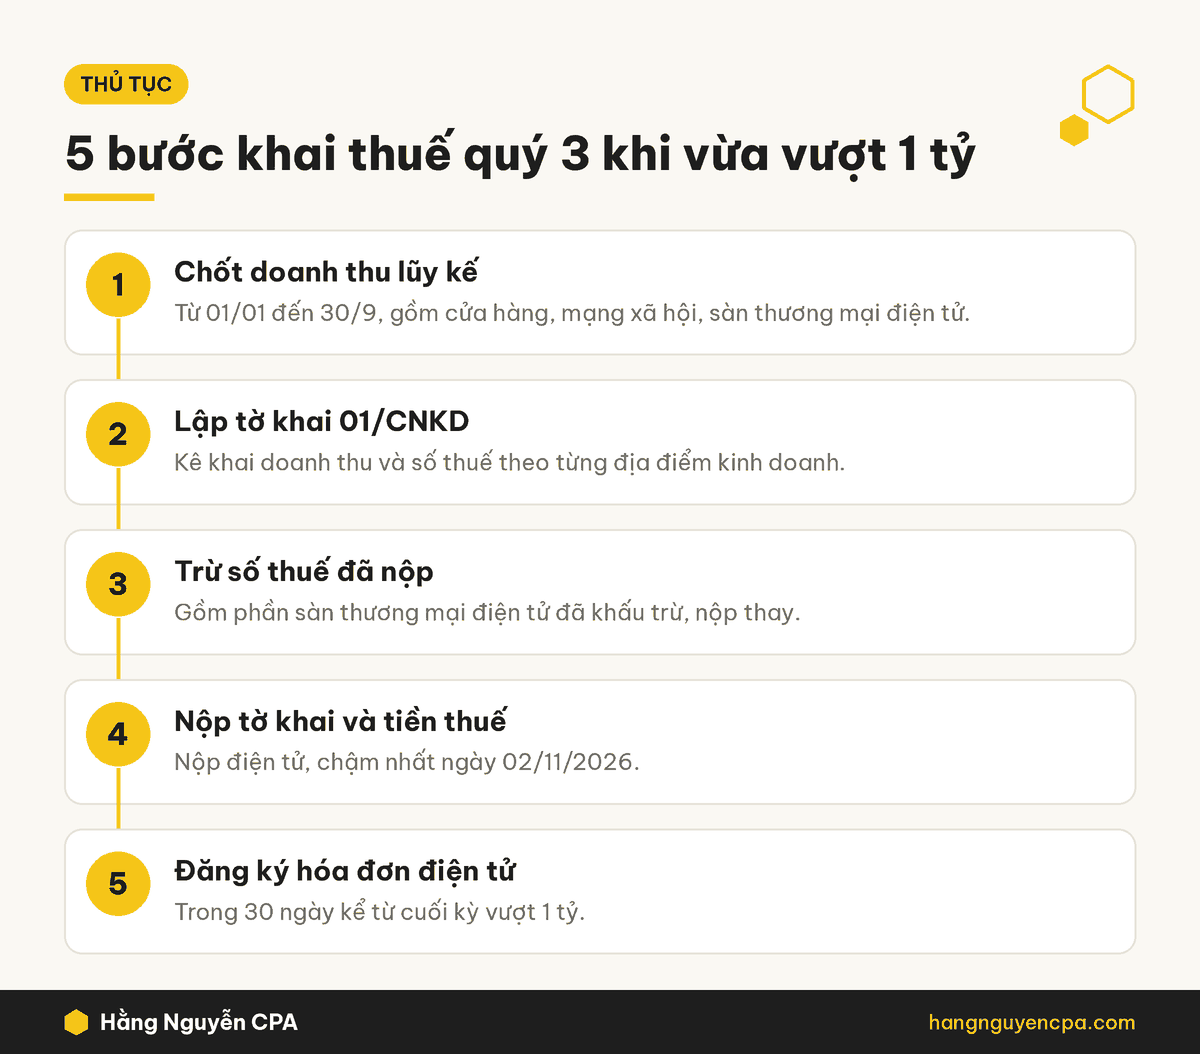
- Chốt doanh thu lũy kế từ 01/01 đến 30/9, gồm mọi kênh bán: cửa hàng, mạng xã hội, sàn thương mại điện tử.
- Lập tờ khai mẫu 01/CNKD (theo Thông tư 50/2026/TT-BTC sửa đổi Thông tư 18/2026/TT-BTC), kê khai doanh thu và số thuế theo từng địa điểm kinh doanh.
- Trừ số thuế đã nộp hoặc đã được khấu trừ, ví dụ phần thuế sàn thương mại điện tử đã khấu trừ, nộp thay theo Điều 11 Nghị định 68/2026.
- Nộp tờ khai và tiền thuế bằng phương thức điện tử trước hạn.
- Đăng ký hóa đơn điện tử có mã của cơ quan thuế hoặc khởi tạo từ máy tính tiền.
Nếu bạn đã lỡ nộp thuế ở quý 1, quý 2 theo mức 500 triệu đồng trước khi Nghị định 141/2026 ra đời, số tiền đã nộp được xử lý theo Điều 12 Nghị định 68/2026: bù trừ vào nghĩa vụ các kỳ sau, hoặc hoàn trả phần nộp thừa.
6. Các mốc thời hạn cần nhớ
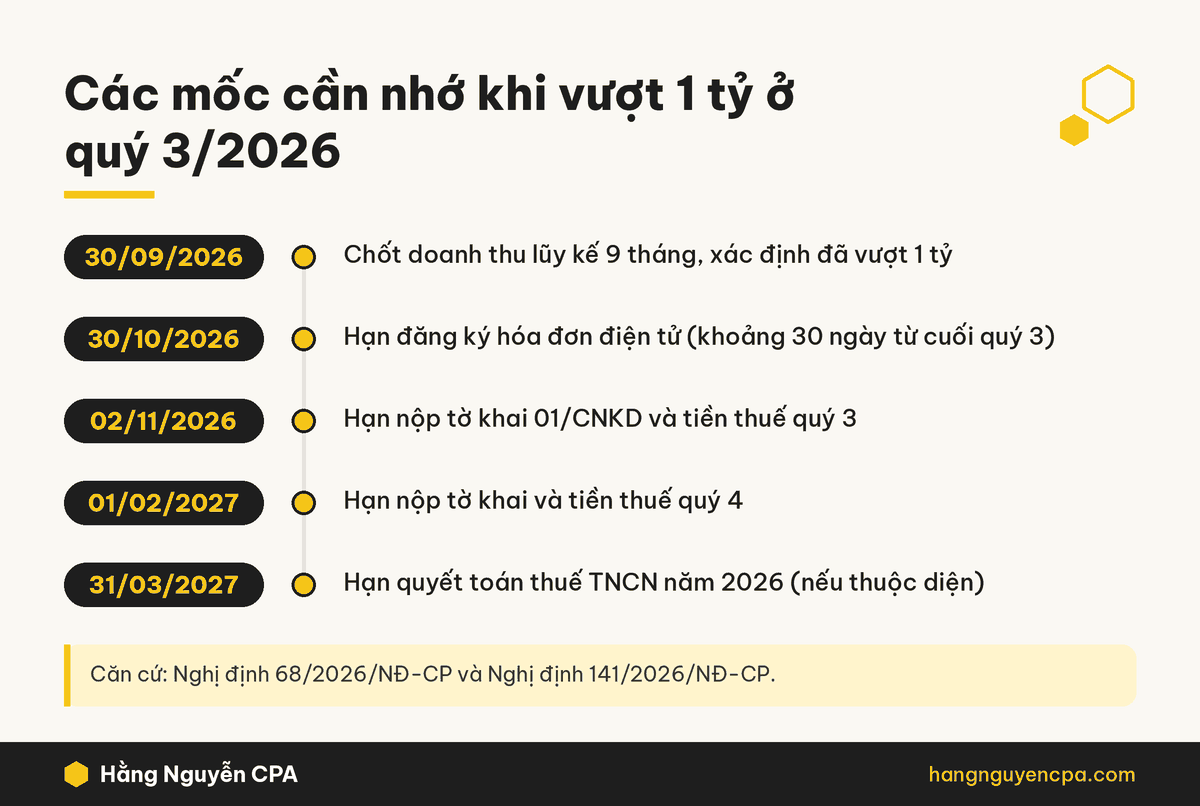
- Hóa đơn điện tử: hộ có doanh thu năm trước chưa đến 1 tỷ nhưng trong năm vượt 1 tỷ phải đăng ký sử dụng hóa đơn điện tử trong 30 ngày kể từ ngày cuối cùng của kỳ có doanh thu lũy kế trên 1 tỷ đồng (khoản 2 Điều 1 Nghị định 141/2026). Vượt ở quý 3 thì tính từ 30/9/2026, tức chậm nhất khoảng 30/10/2026.
- Tờ khai và tiền thuế quý 3/2026: hạn là ngày cuối cùng của tháng đầu tiên của quý sau (khoản 3 Điều 8 Nghị định 68/2026). Ngày 31/10/2026 rơi vào thứ Bảy nên hạn lùi sang thứ Hai, 02/11/2026.
- Quý 4/2026: hạn là 31/01/2027, ngày này rơi vào Chủ nhật nên lùi sang thứ Hai, 01/02/2027.
- Quyết toán thuế TNCN năm 2026 (nếu thuộc diện quyết toán): chậm nhất 31/3/2027.
7. Lưu ý để tránh sai sót
- Theo dõi doanh thu lũy kế hằng tháng để biết sớm quý nào vượt ngưỡng, tránh bị phạt chậm nộp tờ khai.
- Hộ có doanh thu năm trên 1 tỷ đến 3 tỷ đồng có thể chọn tính thuế TNCN theo thu nhập (doanh thu trừ chi phí). Phương pháp đã chọn phải áp dụng ổn định 2 năm liên tục, và chi phí phải có đủ hóa đơn, chứng từ (Điều 4, Điều 6 Nghị định 68/2026). Nếu muốn chọn cách này, bạn nên tính thử cả hai phương án trước.
- Nếu hết năm doanh thu thực tế vượt 3 tỷ đồng, từ năm sau hộ phải chuyển sang tính thuế TNCN theo thu nhập.
- Bán trên nhiều sàn, nhiều địa điểm: cộng tất cả doanh thu để xét ngưỡng 1 tỷ, đừng tách riêng từng kênh.
Tham khảo thêm: nên thành lập hộ kinh doanh hay công ty khi doanh thu tăng nhanh.
Câu hỏi thường gặp
Quý 1 và quý 2 có bị phạt vì không nộp tờ khai không?
Không. Ở hai quý này doanh thu lũy kế chưa vượt 1 tỷ đồng nên hộ chưa có nghĩa vụ khai theo quý. Nghĩa vụ chỉ bắt đầu từ quý phát sinh doanh thu vượt 1 tỷ đồng.
Doanh thu quý 1, quý 2 có phải chịu thuế không?
Có. Khi doanh thu cả năm vượt 1 tỷ đồng, thuế GTGT tính trên toàn bộ doanh thu năm, thuế TNCN tính trên phần doanh thu vượt 1 tỷ đồng. Số thuế này được kê khai, nộp ở kỳ khai quý phát sinh vượt ngưỡng.
Năm sau hộ có phải khai theo quý ngay từ quý 1 không?
Nếu hộ tự xác định doanh thu năm sau vẫn trên 1 tỷ đồng thì khai thuế theo quý ngay từ quý 1, theo điểm b khoản 1 Điều 8 và Điều 10 Nghị định 68/2026. Nếu dự kiến từ 1 tỷ đồng trở xuống thì chỉ thông báo doanh thu, và khi nào lũy kế vượt 1 tỷ thì khai từ quý đó.
Doanh thu bán trên sàn thương mại điện tử đã bị khấu trừ thuế thì tính thế nào?
Doanh thu trên sàn vẫn được cộng vào để xét ngưỡng 1 tỷ đồng. Phần thuế sàn đã khấu trừ, nộp thay được tính trừ khi xác định số thuế phải nộp. Phần nộp thừa (nếu có) được xử lý bù trừ hoặc hoàn theo Điều 12 Nghị định 68/2026.
Kết luận
Khi doanh thu lũy kế của hộ kinh doanh vượt 1 tỷ đồng ở quý 3, bạn khai thuế theo quý bắt đầu từ quý 3, với số thuế tính trên doanh thu cộng dồn từ đầu năm: thuế GTGT tính trên toàn bộ doanh thu, thuế TNCN tính trên phần vượt 1 tỷ đồng. Hãy nhớ đăng ký hóa đơn điện tử trước khoảng 30/10/2026 và nộp tờ khai quý 3 trước ngày 02/11/2026.
Bạn cần hỗ trợ kê khai thuế cho hộ kinh doanh?
Hằng Nguyễn CPA giúp bạn:
- Rà soát doanh thu lũy kế và xác định đúng kỳ phải khai
- Lập, nộp tờ khai 01/CNKD và tính số thuế phải nộp
- Đăng ký hóa đơn điện tử và chọn phương pháp tính thuế có lợi nhất
Xem chi tiết dịch vụ kế toán thuế trọn gói hoặc liên hệ ngay:
📞 Hotline/Zalo: 0896 936 608 · Nhắn Zalo · Gửi yêu cầu tư vấn
Bài viết được cập nhật theo quy định có hiệu lực đến ngày 25/10/2026. Chính sách thuế có thể thay đổi; với tình huống cụ thể của doanh nghiệp, vui lòng liên hệ Hằng Nguyễn CPA để được tư vấn chính xác.